兰格预测:旺季预期较弱 钢市弱势震荡
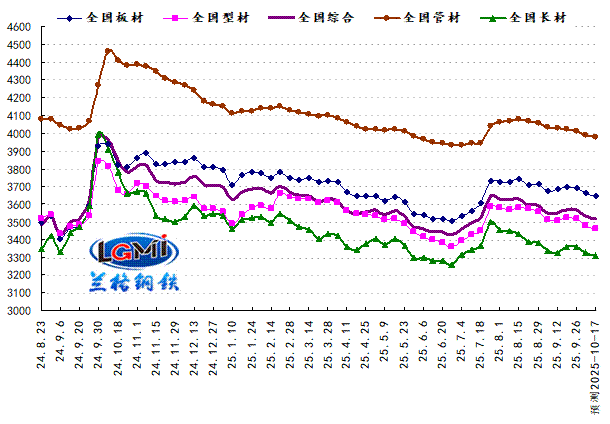
2025年第40-41周(2025.9.28-10.10)兰格钢铁全国绝对价格指数为3533元,较上周下降0.8%,较去年同期下降11.1%;其中,兰格钢铁长材绝对价格指数为3326元,较上周下降0.8%,较去年同期下降15.5%;兰格钢铁型材绝对价格指数为3476元,较上周下降1.2%,较去年同期增加9.3%;兰格钢铁板材绝对价格指数为3661元,较上周下降0.7%,较去年同期下降7.2%;兰格钢铁管材绝对价格指数为3987元,较上周下降0.6%,较去年同期下降10.7%。
图1 兰格钢铁价格指数变化趋势图
当前政策推动的经济回升因素与市场引导的经济收缩力量仍处激烈角力之中,要显著加大宏观经济政策逆周期调节力度,显著扩大政府公共产品、公共服务投资规模,有效有力带动企业订单增加,带动企业生产投资活动持续恢复,就业形势持续好转。要以力度足够的政府投资有效激活企业投资需求和居民消费需求,使超大规模内需市场尽快摆脱市场引导的收缩态势,尽快转入持续活跃扩张轨道。
从黑色系期货盘面来看,黑色系总体收涨,主力焦煤、焦炭和铁矿石涨幅超1%,螺纹和热卷涨幅较小。螺纹主力01合约收3103,日涨16个点,较上周涨31个点,周结算价3098,较上周低1个点。最新持仓192.6万手,较节前增加5.2万手,节后资金陆续回归,多空博弈加剧;目前多空双方角力在3100关口附近,相互僵持。下周重点关注本周低点3093以及上方3124两个点位表现,3093能否形成托底,大概率会向上突破3124。
从钢材现货市场来看,供给端:由于品种盈亏及旺季预期的影响,钢厂产能释放力度维持平稳,铁水产量也稳定产出,但品种产量则表现不一。需求端:由于市场商家对于“银十”的预期较弱,市场成交表现明显不稳。成本端:由于铁矿石价格小幅上涨,废钢价格小幅波动,焦炭价格小幅上涨,使得生产成本支撑由韧转强。因此兰格钢铁研究中心预计在政策经济激烈角力、旺季需求预期较弱、供给释放力度维稳、市场成交明显不稳、成本支撑由韧转强的影响下,下周(2025.10.13-10.17)国内钢市或将弱势震荡。
- 全球3万台、国内TOP3!纵横G700以中国豪华越野之姿,站稳世界舞台[图]
- OEE 提升:大多数中国工厂的设备效率,比管理层以为的低 15-25 个百分点[图]
- 全球燃机市场进入新一轮扩张周期:订单排产创纪录,中国燃机产业站上"产业化窗口"[图]
- 施耐德电气:弧闪安全分析对AI数据中心迈向 800V 直流电源架构至关重要
- 聚全球商机 启产业新局 |2026 第 75 届秋季全国五金商品交易会会圆满收官[图]
- 本土化服务+新算自研解码技术,海蓝智能为华南制造打通稳定工业读码器链路[图]
- 猎装已证关山,华服再归寻常|2027款纵横G700全球首秀,越野之上再论豪华[图]
- 自驾越野=艰苦糙玩?豪华越野的标准正被纵横品牌重新定义[图]
- 双强联袂共建中部家居高地| 2026 中国・清丰全屋家具及供应链展览会招商工作正式开启[图]
- 七十五载五金盛会山东临沂重磅启幕![图]